
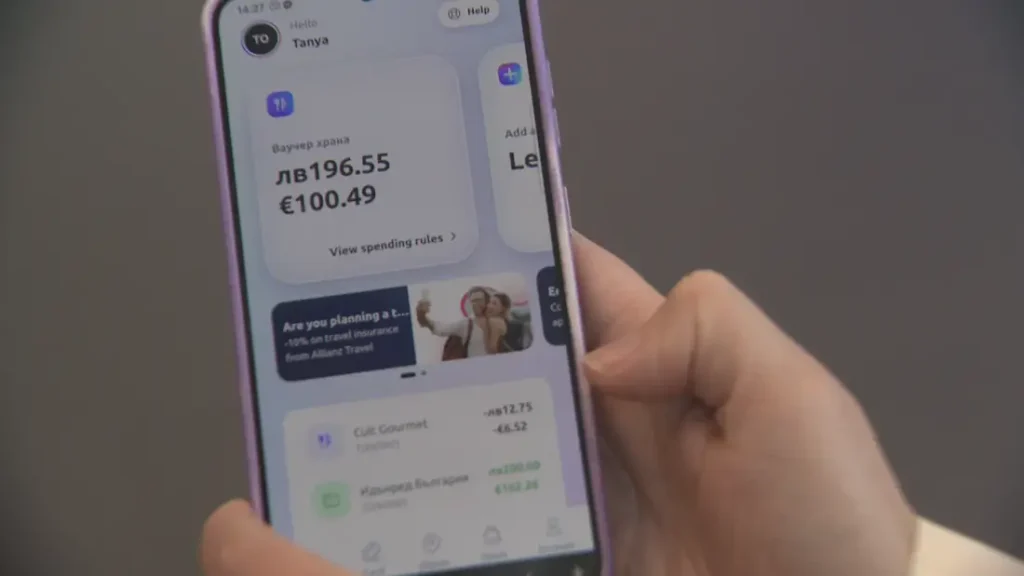
Работодателите ще могат да предоставят на служителите си ваучери за храна до 200 евро месечно. Това предвиждат промени в Закона за корпоративното подоходно облагане, одобрени от правителството.
Досега максималният необлагаем размер на ваучерите за храна е 102,26 евро месечно – равностойността на 200 лева. Новата схема предвижда лимитът да се увеличи до 200 евро, като само сумата над 102,26 евро ще се облага със 7% окончателен данък. Така при ваучери на максимална стойност от 200 евро данъкът ще се начислява върху разликата от 97,74 евро и ще бъде около 6,84 евро. Осигурителни вноски върху ваучерите няма да се дължат.
Паралелно с това годишната квота за електронните ваучери за храна се увеличава от 818 млн. евро на 1,5 млрд. евро.
По-бърза амортизация за AI и сървъри
Законопроектът предвижда и стимули за инвестиции във високотехнологична инфраструктура.
Компаниите ще могат да прилагат ускорена данъчна амортизация за технологии, свързани с изкуствен интелект, високопроизводителна компютърна техника и сървърна инфраструктура.
В тези случаи ще може да се използва до двойния размер на годишната данъчна амортизационна норма, но не повече от 100% от стойността на актива.
Увеличава се и стойностният праг за признаване на данъчни дълготрайни материални и нематериални активи – от 700 лева на 1000 евро.
Данъчните загуби ще се пренасят до 10 години
Променя се и срокът за пренасяне на данъчни загуби.
Вместо сегашните пет години компаниите ще могат да ги приспадат в срок до 10 години. Въвежда се обаче ограничение – приспадането за една година няма да може да надхвърля 70% от положителния данъчен финансов резултат.
Работодателските организации вече изразиха резерви именно срещу това ограничение, макар да подкрепят удължаването на самия срок.
33% данък върху свръхпечалбата в няколко сектора
Сред най-съществените предложения е въвеждането през 2027 г. на временен данък върху свръхпечалбата в определени икономически сектори.
Мярката ще засегне банки, застрахователни и презастрахователни дружества, телекомуникационни компании, обменни бюра, дружества за бързи кредити и определени търговци на храни.
Като референтна база ще се използва средната печалба за периода 2020–2025 г., увеличена с 20%. Разликата между тази стойност и данъчната печалба за 2027 г. ще се облага със ставка от 33%.
Според Министерството на финансите засегнатите сектори формират около 60% от установената свръхпечалба в икономиката.
Работодателските организации обаче вече се обявиха срещу данъка, докато правителството го защитава като временна мярка само за печалбите през 2027 г.
Промени и при фирмените активи
Проектът актуализира и режима на облагане на разходите в натура за фирмени активи, използвани и за лични цели.
Предвидени са още промени при декларирането на корпоративния данък при преобразуване на дружества, облагането при източника на дивиденти и ликвидационни дялове и санкциите за нарушения.
Пакетът е част от данъчните промени за 2027 г. и предстои да премине през Народното събрание, преди да влезе окончателно в сила.
Автор: Екип на Nakratko.bg
Вашите коментари